終活で銀行口座やクレジットカードを整理しようと思っても、どこから手をつければよいのか迷っていませんか。
使っていない預金口座、複数のクレジットカード、ネット証券、電子マネーなど、私たちが管理する金融サービスは増えています。
こうした資産や契約を整理しないまま亡くなると、残された家族が金融機関を調べたり、契約の解約手続きを進めたりする際に時間がかかる場合があります。
また、認知症などで判断能力が低下すると、本人の意思確認が難しくなり、銀行取引が制限される可能性もあります。
そこで取り組みたいのが、元気なうちに金融資産と契約を一覧化し、不要なものを整理しておくことです。
ただし、口座を減らしすぎると、預金保険制度への対応や日常生活の利便性に影響する場合もあります。
この記事では、終活における銀行口座・クレジットカードの整理方法を中心に、休眠預金、預金保険制度、認知症への備え、デジタル遺産の管理まで分かりやすく解説します。
この記事で分かること
- 📋 財産目録とエンディングノートの作り方
- 🏦 銀行口座を整理して相続の負担を減らす方法
- 💳 クレジットカード解約前に確認したい注意点
- 💰 預金保険制度と休眠預金の仕組み
- 👨👩👧 認知症による銀行取引制限への備え
- 📱 ネット銀行・証券口座・暗号資産の管理方法
- 🔐 パスワードやデジタル遺産の引き継ぎ方
後悔しない終活の整理と口座の棚卸し手順
終活で金融資産を整理する際は、現在の資産と契約を把握することから始めます。
銀行口座やクレジットカードの数を減らすことだけが目的ではありません。
将来、自分で管理することが難しくなった場合や相続が発生した場合に、必要な情報を確認できる状態を整えることが目的です。
最初に財産目録を作成し、生活に必要な口座や契約を確認してから、不要なものを整理していきましょう。
エンディングノートに書くべき財産目録の項目
終活で最初に取り組みたいのが、財産目録の作成です。
財産目録とは、自分が保有している預貯金、有価証券、不動産、保険などの財産と、借入金などの負債を一覧にしたものです。
財産目録があれば、相続人は金融機関や契約先を把握しやすくなります。
特に銀行名だけでなく、支店名・口座番号・口座の用途まで記録することが役立ちます。
反対に、借入金や保証債務などの情報を記載していないと、相続人が財産の全体像を把握できないおそれがあります。
家族が迷わず動けるための記入項目
財産目録には、金融機関の名称だけでなく、相続手続きに役立つ情報を記載しておきましょう。
- 🏦 銀行口座:銀行名、支店名、口座種別、口座番号、主な用途
- 💳 クレジットカード:発行会社、カード名、年会費、利用している支払先
- 📈 証券口座:証券会社名、口座番号、NISA・特定口座の利用状況
- 🪙 暗号資産:取引所名、ウォレットの種類、保有資産
- 🏠 不動産:所在地、持分、登記関係書類の保管場所
- 🛡️ 生命保険:保険会社名、証券番号、死亡保険金受取人
- 💴 借入金:借入先、残高、返済方法、保証債務の有無
- 📱 電子マネー:サービス名、利用状況、オートチャージ設定
銀行口座については、年金の受取口座や公共料金の引落口座など、生活上の役割も記載しておくと便利です。
証券口座では、一般口座・特定口座・NISA口座の利用状況を記録しておくと、相続手続きの際に役立ちます。
また、借入金やクレジットカードの未払残高についても、可能な範囲で記載しておきましょう。
相続では、預貯金などのプラスの財産だけでなく、借金などの債務も原則として承継の対象になります。
財産目録に記載する情報の例
| 種類 | 記載する内容 |
|---|---|
| 銀行口座 | 銀行名、支店名、口座番号、用途 |
| クレジットカード | 発行会社、カード名、引落先、付帯カード |
| 証券・投資 | 証券会社名、口座種類、保有商品の概要 |
| 保険 | 保険会社、証券番号、受取人 |
| 借入金 | 借入先、残高、返済予定、保証の有無 |
セキュリティと利便性を両立させる保管方法
財産目録は、相続人が必要になった際に存在を把握できる場所へ保管します。
ただし、暗証番号やパスワードを通常の財産目録にまとめて記載すると、紛失や盗難による不正利用の危険があります。
金融機関の一覧と、認証情報の保管場所は分けておく方法が適しています。
パスワードの作り方についても、誕生日や推測しやすい合言葉を利用する方法は避けてください。
財産目録を安全に管理するためには、次の点を確認しましょう。
- ✅ 金融機関名と問い合わせ先を記録する
- ✅ 借入金などの負債も記載する
- ✅ 年に1回程度、内容を更新する
- ✅ パスワードや暗証番号は別に管理する
- ✅ 信頼できる人に保管場所を伝える
なお、一般的なエンディングノートに記載した財産目録には、遺産の分け方を法的に指定する遺言書としての効力はありません。
財産の承継先を指定したい場合は、法律上の要件を満たした公正証書遺言や自筆証書遺言などを検討してください。
口座整理と口座一本化で相続の負担を減らすコツ
銀行口座を複数保有していると、相続が発生した際に金融機関ごとの手続きが必要になる場合があります。
利用していない口座を整理しておくと、本人だけでなく相続人の負担軽減にもつながります。
ただし、銀行口座を一つに集約することだけが正解ではありません。
預金保険制度やATMの利便性、年金受取、公共料金の引落などを考慮し、必要な口座を残すことが大切です。
特に口座を解約する前には、引落先や入金先の変更が完了しているか確認してください。
相続手続きを考えた金融機関の選び方
銀行口座を整理する際には、普段の使いやすさと相続時の手続きを考慮しましょう。
- 🏦 年金や給与の受取口座として利用しているか
- 💡 電気・ガス・水道などの引落に利用しているか
- 🏧 自宅周辺でATMや窓口を利用しやすいか
- 💰 預金保険制度の保護範囲に収まっているか
- 📱 インターネットでの管理が負担になっていないか
- 📝 相続人が金融機関の存在を確認しやすいか
対面窓口のある銀行とネット銀行を組み合わせる方法もあります。
例えば、日常の入出金には自宅近くの金融機関を利用し、貯蓄にはネット銀行を利用するといった分け方です。
ただし、ネット銀行であっても、相続人が正式な相続手続きを行うことは可能です。
ログイン情報を知らないことと、相続手続きができないことは別の問題です。
銀行名や問い合わせ先を財産目録に記録しておけば、相続人が調査を開始する手がかりになります。
生活費口座を集約する具体的な進め方
複数の銀行口座を整理する場合は、残す口座を決めてから、入出金の移行を進めます。
この作業は一般に口座の集約や取引口座の整理と呼びます。
銀行実務で使われる「名寄せ」とは意味が異なるため、混同しないようにしましょう。
口座を集約する手順は次のとおりです。
- ① 📋 現在保有している銀行口座を一覧化する
- ② 🏦 生活費口座、貯蓄口座、予備口座などの用途を確認する
- ③ 📑 過去12か月程度の入出金履歴を調べる
- ④ 🔄 年金・給与・公共料金などの振込先や引落先を変更する
- ⑤ 💴 移行が完了したことを確認して残高を整理する
- ⑥ ✅ 不要になった口座を解約する
電気料金や通信費などの引落口座を変更しても、事業者側の登録が反映されるまで時間がかかる場合があります。
そのため、変更手続きが終わった直後に元の口座を解約するのではなく、実際に新しい口座から引き落とされたことを確認してください。
口座解約で注意したいこと引落先の変更が完了していない状態で口座を解約すると、料金の支払いができなくなる場合があります。
また、税金の還付金、保険金、配当金などの入金予定が残っていないかも確認してください。
なお、銀行の相続手続きでは、相続関係を確認するために戸籍関係書類などが求められます。
複数の金融機関で手続きを行う場合は、法定相続情報証明制度を利用すると、戸籍関係書類の束を何度も提出する負担を減らせる場合があります。
この制度では、法務局が認証した法定相続情報一覧図の写しを、金融機関などの相続手続きで利用できます。
預金保険制度(ペイオフ)を意識した資産の分散
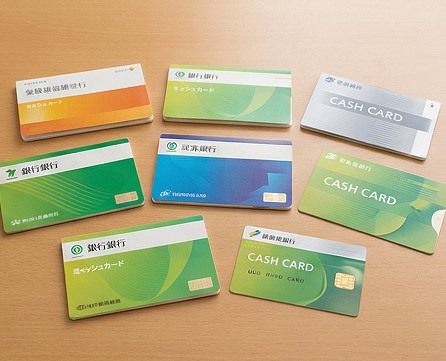
銀行口座を整理する際には、預金保険制度の仕組みも確認しておきましょう。
預金保険制度は、対象となる金融機関が破綻した場合に、預金者の預金などを一定の範囲で保護する制度です。
利息の付く普通預金や定期預金などの一般預金等については、預金者1人当たり、1金融機関ごとに合算して元本1,000万円までと破綻日までの利息等が保護されます。
一方、保護上限を超えた部分は、全額が支払われない可能性があります。
元本1,000万円までの保護と家族への伝え方
預金保険制度では、同じ銀行に複数の口座を持っていても、原則として合算されます。
そのため、同じ銀行の複数支店に預金を分けても保護上限は増えません。
制度の基本ルールは次のとおりです。
- 🏦 一般預金等は1金融機関につき元本1,000万円までとその利息等が保護される
- 💰 同じ銀行の複数支店に分けても保護上限は原則として増えない
- ✅ 決済用預金は所定の条件を満たせば全額保護される
- 🌍 外貨預金などは預金保険制度の対象外となる
- 📱 日本の預金保険制度の対象となるネット銀行も保護の対象になる
例えば、同じ銀行に普通預金500万円と定期預金800万円を保有している場合、一般預金等として合算されます。
この場合、元本の合計は1,300万円です。
金融機関が破綻した場合、制度によって保護される元本は原則として1,000万円までとなります。
ただし、1,000万円を超えた300万円が直ちに失われるわけではありません。
超過部分については、破綻した金融機関の財産状況に応じて支払われます。
資産を複数の金融機関に分散している場合は、財産目録にその理由も記載しておくと、相続人が管理状況を理解しやすくなります。
全額保護される決済用預金という選択肢
決済用預金は、次の3つの条件を満たす預金です。
- ✅ 無利息である
- ✅ 払戻しをいつでも請求できる
- ✅ 決済サービスを提供できる
これらの条件を満たす決済用預金は、預金保険制度によって全額保護されます。
銀行によっては、無利息型普通預金などの名称で提供されています。
ただし、単に利息が付かないだけで、すべての預金が決済用預金になるわけではありません。
預金保険制度の保護範囲
| 預金の種類 | 保護範囲 |
|---|---|
| 利息付き普通預金・定期預金など | 元本1,000万円までと破綻日までの利息等 |
| 決済用預金 | 全額保護 |
| 外貨預金など | 預金保険制度の対象外 |
預金が多い場合は、複数の金融機関に分散する方法や決済用預金を利用する方法が考えられます。
ただし、預金金利や管理の手間も異なるため、自分の資産状況に応じて判断してください。
参考:金融庁「預金保険制度」
預金保険制度を補う金現物による資産保全

金融資産の管理を考える際、銀行預金だけでなく、金現物(インゴットや金貨)を資産の一部として保有する方法もあります。
金現物は、特定の企業や国家を発行体としない実物資産です。
そのため、株式や債券などとは異なり、特定の発行体の信用力に直接依存しない特徴があります。
ただし、金現物は預金保険制度の代わりになるものではなく、価格変動を伴う投資資産です。
特に金現物には元本保証がなく、購入価格より安く売却することもあります。
発行体のない資産としての金現物の特徴
金現物は、特定の企業などが発行する有価証券とは異なり、発行体の破綻によって権利が消滅するという性質の資産ではありません。
一方で、市場価格は需要と供給、金利、為替、投資需要などによって変動します。
金現物を保有する主な特徴は次のとおりです。
- 🪙 特定の企業や国家を発行体としない
- 🌍 国際的な金市場で価格が形成されている
- 📈 長期的なインフレ対策や資産分散に利用される場合がある
- 🏦 銀行預金とは異なる形で資産を保有できる
ただし、金現物を保有していても、その価値が保証されるわけではありません。
投資対象としての特徴とリスクを理解することが大切です。
金現物の流動性と保管リスク
金は国際的な取引市場を持つ資産であり、一定の換金性があります。
しかし、すべての状況で希望する価格や時期に売却できるわけではありません。
主な注意点は次のとおりです。
- 📉 金価格が下落する可能性がある
- 💱 円建て価格は為替変動の影響も受ける
- 🔐 自宅保管では盗難や紛失の危険がある
- 💴 購入価格と買取価格に差がある
- 📦 保管サービスを利用すると費用がかかる場合がある
- 🧾 売却益に税金がかかる場合がある
また、金融市場が混乱した場合でも、手元の金現物を直ちに換金できるとは限りません。
買取業者による本人確認や現物の検査などが必要になる場合もあります。
金現物を売却した場合の税金
個人が金地金を売却した際の利益は、原則として譲渡所得に該当します。
ただし、継続的な売買の実態などによっては、事業所得や雑所得になる場合もあります。
譲渡所得に該当する場合は、所有期間が5年以内か5年超かによって課税上の取扱いが変わります。
また、総合課税の譲渡所得には年間最高50万円の特別控除があり、5年を超えて保有した金地金の長期譲渡所得については、所定の計算後の金額の2分の1が課税対象となります。
購入時の領収書や売却時の取引記録を保管しておくと、所得の計算や相続時の財産確認に役立ちます。
金現物は預金の全額保護制度とは異なる預金保険制度は、対象預金を一定の範囲で保護する制度です。
一方、金現物には金額に応じた元本保護の制度はありません。
金を保有する場合は、価格変動、保管方法、売却時の税金などを理解したうえで検討してください。
休眠預金になる前に放置口座を解約する方法
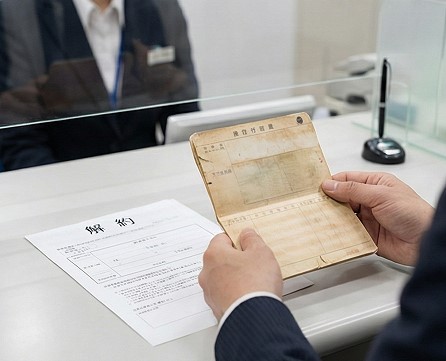
学生時代や以前の勤務先で開設した銀行口座を、長い間使っていない方もいるのではないでしょうか。
こうした口座は、休眠預金等活用法の対象になる場合があります。
休眠預金等とは、原則として2009年1月1日以降に最後の取引などがあり、その後10年以上、所定の異動がない預金等を指します。
制度の対象となった休眠預金等は、民間公益活動の資金として活用される仕組みです。
ただし、休眠預金になっても、預金者が払戻しを受ける権利が直ちに失われるわけではありません。
一方で、長期間放置すると、住所変更や通帳紛失などによって払戻し手続きに時間がかかる場合があります。
10年以上取引がない預金の扱い
休眠預金等活用法では、一定の条件を満たした預金等が休眠預金等として扱われます。
休眠預金となった後でも、取引のあった金融機関で払戻しを受けることができます。
休眠預金について知っておきたいことは次のとおりです。
- 🏦 原則として10年以上、所定の異動がない預金等が対象
- 💰 休眠預金となった後も取引金融機関で払戻しが可能
- 📄 必要書類は金融機関や本人確認の状況によって異なる
- 🔄 銀行の合併や支店統廃合があっても問い合わせ先を調べられる場合がある
- ⚠️ 休眠預金制度とは別に、未利用口座管理手数料を設けている銀行もある
休眠預金を払い戻す際、長年の住所変更や改姓によって追加の本人確認書類が必要になる場合があります。
また、通帳や届出印を紛失していても、別の方法で本人確認を行い、手続きを進められる場合があります。
必要な手続きは金融機関によって異なるため、最初に問い合わせてください。
窓口・郵送・アプリによる解約の実務ポイント
使っていない銀行口座を整理する場合は、最初に通帳やキャッシュカードを確認しましょう。
一部の金融機関では、郵送やスマートフォンアプリによる解約手続きに対応しています。
ただし、すべての口座がオンラインで解約できるわけではありません。
主な手順は次のとおりです。
- ① 📋 古い通帳やキャッシュカードを確認する
- ② 🔍 銀行の公式サイトで口座の状態や解約方法を調べる
- ③ 📞 必要書類や郵送解約の可否を問い合わせる
- ④ 💴 残高や自動引落・振込予定を確認する
- ⑤ 🏦 窓口、郵送、アプリなど所定の方法で解約する
口座を解約すると、財産目録の管理が簡単になる場合があります。
相続時に確認する金融機関の数を減らせるため、遺族の事務負担の軽減にもつながります。
放置口座を整理するメリット使っていない口座を減らすことで、財産目録の管理が簡単になります。
相続時に確認する金融機関の数も減らせるため、遺族の事務負担を軽くできる場合があります。
ただし、解約前には入金予定や引落契約が残っていないか確認してください。
クレジットカード解約前の自動引落の確認事項
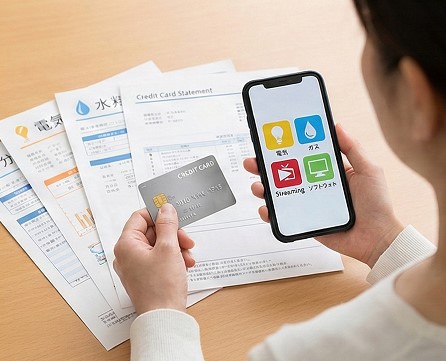
クレジットカードを整理する際は、解約の順番に注意してください。
クレジットカードは、公共料金や通信費、保険料、各種サービスの支払いに利用されている場合があります。
そのため、利用していないと思っているカードでも、年に一度だけ請求が発生していることがあります。
解約前に継続的な支払いを確認し、必要な契約の決済方法を変更しておくことが大切です。
特にカードを解約しただけでは、サービス提供事業者との契約が終了するとは限りません。
固定費の移行とサブスクリプションの注意点
クレジットカードの利用明細は、可能であれば過去12か月分を確認してください。
3か月分程度の明細だけでは、年払いサービスを見落とす可能性があります。
解約前に確認したい支払いは次のとおりです。
- 💡 電気・ガス・水道料金
- 📱 携帯電話・インターネット回線料金
- 📺 動画配信や音楽配信サービス
- 🛡️ 生命保険・自動車保険・火災保険
- 🏠 サーバー・ドメインなどの更新費用
- 🚗 ETCカードの利用状況
- 👨👩👧 家族カードの利用状況
- 💳 リボ払い・分割払い・キャッシングの残高
- 🎁 ポイントや付帯サービスの利用条件
クレジットカードの利用明細には、サービス名ではなく、運営会社名や決済代行会社名が表示される場合があります。
不明な請求がある場合は、カード会社へ問い合わせる方法もあります。
不要なサブスクリプションは、カード会社への連絡だけでなく、サービス提供事業者の正式な解約手続きを行ってください。
付帯カードの停止リスクと未払残高の確認
本会員のクレジットカードを解約すると、付帯している家族カードやETCカードも利用できなくなるのが一般的です。
ただし、利用停止の時期や取扱いはカード会社によって異なります。
ETCカードを車載器に入れたままにしている場合は、解約前に取り出しておきましょう。
家族カードについても、利用者へ解約予定を伝えておくと、突然利用できなくなる事態を避けやすくなります。
解約後のリボ払い・分割払い
クレジットカードを解約しても、利用済みの代金の支払義務はなくなりません。
ただし、カードを解約すると残債がすべて一括請求されるという説明は正確ではありません。
例えば、三井住友カードでは、通常の退会後もリボ払い・分割払いの支払方法は変更されず、従来どおり返済を続けると案内しています。
一方、契約条件や解約理由などによっては、一括返済が求められる場合もあります。
未払残高がある場合は、事前にカード会社へ確認してください。
ポイントの失効にも注意
カード会社独自のポイントは、カード解約によって失効する場合があります。
ただし、共通ポイントなどは解約後も利用できる場合があるため、ポイント制度ごとに取扱いを確認しましょう。
カード解約後にも請求が発生する場合があるクレジットカードを解約しても、利用済みの代金や継続課金の請求が発生する場合があります。
公共料金などの支払方法を変更し、不要なサービスについては提供事業者で解約手続きを行ってください。
終活の整理とデジタル資産の管理術
銀行口座やクレジットカードの整理と同時に進めたいのが、デジタル資産やオンライン契約の整理です。
ネット銀行やネット証券では、通帳や取引報告書が電子化されている場合があります。
また、スマートフォンのアプリだけで利用するサービスも増えています。
こうしたサービスは本人にとって便利ですが、家族が存在を把握していないと、相続時の確認に時間がかかる場合があります。
契約の一覧を作成し、必要な情報を安全に残す方法を考えておきましょう。
サブスク解約漏れを防ぐカード明細の点検術
サブスクリプションは、毎月または毎年、定額料金などが発生する継続契約です。
動画配信、音楽配信、クラウドストレージ、セキュリティソフトなど、さまざまなサービスがあります。
少額の支払いが多いため、契約していることを忘れてしまう場合があります。
終活では、クレジットカードの利用明細とスマートフォンの契約一覧を照合する方法が役立ちます。
ただし、スマートフォンの契約一覧にすべてのサブスクリプションが表示されるわけではありません。
カード明細から見えにくい契約を確認する方法
クレジットカード明細には、サービス名ではなく、運営会社名や決済代行会社名が表示される場合があります。
不明な請求があれば、請求名を確認し、利用しているサービスとの関係を調べてください。
それでも分からない場合は、カード会社へ問い合わせる方法があります。
確認したいサブスクの種類は次のとおりです。
- 🎬 動画配信・音楽配信サービス
- ☁️ クラウドストレージ
- 🛡️ セキュリティソフト
- 💻 オフィスソフトやオンラインツール
- 📰 電子書籍・新聞・雑誌の定期購読
- 🛒 有料会員サービス
- 🌐 レンタルサーバー・ドメイン
- 📈 投資情報サービスや株価分析ツール
スマートフォンで契約したサービスは、AppleやGoogleのアカウントに登録されているサブスクリプション一覧から確認できる場合があります。
ただし、各サービスの公式サイトで直接契約したものは、スマートフォンの契約一覧に表示されないこともあります。
家族へ解約方法を伝えるリスト作成
本人が亡くなった後、家族がサービスの契約状況を確認できるようにするためには、契約一覧を残しておく方法が役立ちます。
ただし、すべてのサービスについてログイン情報を渡す必要はありません。
まずは、サービスの名称と正式な問い合わせ先を記録しておきましょう。
残しておきたい情報は次のとおりです。
- 📝 サービス名
- 📧 登録メールアドレス
- 💳 支払方法
- 💰 月額または年額料金
- 🔗 公式サイトや問い合わせ先
- 📅 次回更新日や契約期間
不要な契約を解約した場合は、解約完了メールや受付番号を保管しておきましょう。
また、カードの利用停止だけではサービス契約が終了しない場合があります。
事業者の正式な解約方法を確認してください。
サブスク整理のポイント契約中のサービスを一覧にまとめると、毎月の固定費を把握しやすくなります。
利用していないサービスを整理すれば、支出削減につながる場合もあります。
生活や仕事に必要なサービスまで一律に解約する必要はありません。
認知症による銀行取引制限に備える代理人カードの活用
終活では、死亡後の相続だけでなく、生きている間の財産管理についても考えておきたいところです。
認知症などによって判断能力が低下すると、金融機関が本人の意思を確認できず、取引が制限される場合があります。
ただし、認知症と診断された時点で、すべての銀行口座が自動的に凍結されるわけではありません。
銀行は本人の判断能力や取引内容などを踏まえ、対応を判断します。
そのため、代理人カードを持っていれば認知症になった後も自由に預金を引き出せるという説明は正確ではありません。
銀行が取引を制限する理由と代理人カードの役割
金融機関では、本人の意思確認ができない場合、不正な預金引出しなどを防ぐために取引を制限することがあります。
本人の生活費や介護費用が必要な場合でも、家族が自由に預金を引き出せるとは限りません。
判断能力が低下した際に困る可能性がある手続きは次のとおりです。
- 🏦 高額な預金の払戻し
- 💰 定期預金の中途解約
- 📄 銀行口座の解約
- 🏠 不動産売買に伴う資金移動
- 🔄 一部の口座情報変更手続き
こうした状況への備えとして検討できるのが、代理人カードです。
代理人カードは、口座名義人が指定した代理人に対して、金融機関が発行するキャッシュカードです。
銀行の規定に従い、代理人がATMから現金を引き出したり、残高を照会したりできる場合があります。
ただし、代理人になれる人や利用限度額は金融機関によって異なります。
予約型代理人サービスの活用
一部の金融機関では、将来の判断能力低下に備えて、あらかじめ代理人を指定できるサービスを提供しています。
代表例の一つが、予約型代理人サービスです。
本人が判断能力を有する間に代理人を指定し、所定の条件を満たした場合に、契約で認められた取引を代理人が行える仕組みです。
確認しておきたい点は次のとおりです。
- ✅ 利用銀行に代理人カード制度があるか
- ✅ 判断能力低下後の取扱いはどうなるか
- ✅ 代理人が行える取引の範囲
- ✅ 医療費や介護費用の払戻しに対応する制度があるか
- ✅ 成年後見制度などを利用する必要があるか
ただし、利用開始の条件や代理人が行える取引は、金融機関ごとに異なります。
すべての銀行で利用できる制度ではないため、取引銀行へ確認してください。
代理人カードと成年後見制度は役割が異なる代理人カードは、銀行が定める範囲で代理人にATM取引などを認める仕組みです。
一方、成年後見制度は、判断能力が不十分な人の権利や財産を法律上の仕組みによって支援する制度です。
財産の種類や必要な手続きによって、適した制度は異なります。
家族信託や任意後見制度で備える将来の財産管理
認知症などによって判断能力が低下した際、不動産や預貯金をどのように管理するかは、終活で考えておきたい課題です。
代理人カードだけでは対応できない財産管理に備える方法として、家族信託や任意後見制度があります。
これらは目的や仕組みが異なるため、資産状況や希望する支援内容に応じて検討する必要があります。
誰に、どの財産を、どのような目的で管理してほしいのかを整理しておくと、制度を比較しやすくなります。
ただし、判断能力が大きく低下すると、本人の意思に基づく契約を新たに締結できなくなる場合があります。
柔軟な財産管理を考える家族信託の仕組み
家族信託は、家族など信頼できる人に財産を託し、契約で定めた目的に従って管理・処分してもらう仕組みです。
例えば、自宅を信託財産として管理し、将来必要になった場合に売却して介護費用へ充てることを契約で定める方法があります。
ただし、受託者が行えるのは、信託契約に定められた権限の範囲内です。
家族信託を検討する場面として、次のような例があります。
- 🏠 将来、自宅を売却して介護費用に充てたい
- 🏢 賃貸不動産の管理を家族に任せたい
- 💰 特定の財産を目的に応じて管理してほしい
- 📄 財産の管理方法を契約で明確にしておきたい
不動産を信託する場合は、信託登記などの手続きが必要になります。
また、信託契約の設計や税務処理には専門的な知識が必要です。
信託財産の内容によっては、税理士や司法書士、弁護士などへの相談が役立ちます。
生活上の契約と財産管理を支える任意後見制度
任意後見制度は、本人に十分な判断能力がある間に、将来の財産管理や生活上の手続きを任せる相手を決めておく制度です。
任意後見契約は、公証人が作成する公正証書によって締結します。
本人の判断能力が不十分になった後、家庭裁判所が任意後見監督人を選任すると、任意後見契約の効力が発生します。
任意後見人に任せられる主な内容は次のとおりです。
- 🏦 契約で定めた範囲の預貯金管理
- 📄 介護施設への入所契約などの手続き
- 🏠 権限が与えられた範囲での不動産管理
- 💴 本人の生活費や必要な支払いの管理
- 📝 行政手続きなどの代理
ただし、任意後見人には、成年後見人のような法定の契約取消権はありません。
不適切な勧誘による契約の取消しを検討する場合は、消費者契約法や特定商取引法など、別の法律に基づく対応が必要になることがあります。
また、任意後見人が医療契約などの手続きを代理できる場合でも、医療行為への同意まで当然に代理できるわけではありません。
任意後見制度と自宅の売却
任意後見人が契約上の代理権に基づいて本人の居住用不動産を処分する場合、家庭裁判所の処分許可は不要です。
ただし、不動産の売却など重要な財産処分を行う際は、その必要性や妥当性を慎重に検討し、任意後見監督人へ事前に相談する必要があります。
一方、法定後見制度の成年後見人が本人の居住用不動産を処分する場合には、家庭裁判所の許可が必要です。
家族信託と任意後見制度の比較
| 項目 | 家族信託 | 任意後見制度 |
|---|---|---|
| 主な目的 | 信託した財産の管理・処分 | 財産管理や生活上の契約などの代理 |
| 利用する時期 | 契約に定めた時期や条件 | 任意後見監督人が選任された後 |
| 対象となる財産 | 信託した財産 | 契約で代理権を与えた範囲 |
| 監督 | 信託契約や制度上の仕組みによる | 任意後見監督人が監督 |
| 契約取消権 | 制度固有の法定取消権はない | 法定の取消権はない |
家族信託と任意後見制度を組み合わせる方法もありますが、契約内容によって費用や手続きが異なります。
制度の利用を検討する際は、弁護士や司法書士などに相談するとよいでしょう。
ネット銀行や証券口座などのデジタル遺品の整理
ネット銀行やネット証券、暗号資産などは、デジタル終活で確認しておきたい資産です。
紙の通帳や取引報告書が発行されない場合、相続人が口座の存在に気づきにくくなる可能性があります。
そこで役立つのが、金融機関やサービスの名称を紙の一覧にまとめて保管する方法です。
ただし、本人のログイン情報を家族が使用して資金を移動することと、正式な相続手続きを行うことは別です。
目に見えない資産が相続で見落とされるリスク
ネット銀行やネット証券は、家族がログイン情報を知らなくても、金融機関へ正式に相続手続きを申し出ることができます。
そのため、相続人にすべてのパスワードを伝える必要はありません。
金融機関名、口座の概要、問い合わせ先を記録しておけば、相続人が手続きを開始する手がかりになります。
確認したいデジタル資産は次のとおりです。
- 🏦 ネット銀行の預金口座
- 📈 ネット証券の株式・投資信託
- 💹 FXなどの金融取引口座
- 🪙 暗号資産取引所や自己管理型ウォレット
- 📱 電子マネー・スマートフォン決済サービス
- 💰 ポイントや電子的な残高
- 🛒 売上金や報酬を受け取るオンラインサービス
デジタル資産の存在が分からないと、相続財産の確認や遺産分割に影響する場合があります。
また、相続税の申告が必要な場合には、財産の申告漏れにつながる可能性もあります。
相続税の申告義務があるかどうかは、遺産全体の課税価格や控除・特例などによって異なります。
NISA口座の相続
NISA口座で保有していた株式や投資信託は相続できます。
ただし、相続人のNISA口座へそのまま移管することはできません。
原則として、相続人の特定口座や一般口座へ移管する手続きが必要です。
相続時の評価や税務処理も関係するため、証券会社の案内を確認してください。
アナログとデジタルをつなぐ情報の残し方
ネット銀行やネット証券の管理では、重要な情報を紙に残す方法も役立ちます。
例えば、金融機関名や問い合わせ先、口座番号などを一覧にまとめ、鍵付きの場所に保管する方法があります。
また、年間取引報告書などの重要書類を必要に応じて印刷しておくと、資産の存在を把握しやすくなります。
暗号資産については、次のような情報を整理しておきましょう。
- 🪙 利用している暗号資産取引所の名称
- 📱 ウォレットの種類
- 💰 保有している暗号資産の種類
- 📝 正式な相続手続きの問い合わせ先
- 🔐 復旧に必要な情報の保管場所
暗号資産を取引所で管理している場合は、取引所名や口座情報を記録しておきます。
一方、自己管理型ウォレットを利用している場合は、復旧に必要な情報の管理方法も考えておく必要があります。
特にウォレットのリカバリーフレーズは、第三者に知られると暗号資産を移動される危険があります。
通常の財産目録には直接記載せず、別の安全な場所で管理する方法を検討してください。
電子マネーの相続
電子マネーやスマートフォン決済の残高については、サービスによって相続時の取扱いが異なります。
例えばPayPayでは、相続可能な残高等について所定の手続きが設けられています。
ただし、PayPayアカウントそのものを相続人に引き継ぐことはできません。
相続人は正式な窓口へ問い合わせ、必要書類を提出して手続きを進めます。
デジタル資産の整理方法
| 資産の種類 | 残しておきたい情報 |
|---|---|
| ネット銀行 | 銀行名、支店名、口座番号、問い合わせ先 |
| ネット証券 | 証券会社名、口座番号、NISA等の利用状況 |
| 暗号資産 | 取引所名、ウォレットの種類、復旧情報の保管場所 |
| 電子マネー | サービス名、残高の確認先、相続手続き窓口 |
安全なパスワード管理とログイン情報の伝え方
デジタル終活では、スマートフォンやパソコン、オンラインサービスのログイン情報をどのように管理するかも課題になります。
ただし、相続人にすべてのパスワードを渡すことが適切とは限りません。
銀行や証券会社では、本人のログイン情報を使用するのではなく、正式な相続手続きを利用することが基本です。
パスワードそのものを渡す方法と、公式のデータ継承機能を利用する方法を分けて考えることが役立ちます。
特にスマートフォンのロック解除コードだけで、すべての金融資産を引き継げるわけではありません。
スマートフォンOSや大手サービスのデータ継承機能
Appleでは、本人の死亡後に指定した人が一定のアカウントデータへアクセスできる故人アカウント管理連絡先という機能が提供されています。
アクセスを申請する際は、設定時に生成されたアクセスキーと、死亡を証明する書類などが必要です。
日本では、死亡の記載がある戸籍謄本などが必要になる場合があります。
対象となるデータには、写真、メッセージ、メモ、ファイルなどがあります。
ただし、iCloudキーチェーンに保存されたパスワード、パスキー、支払い情報などは対象外です。
また、この機能はiPhone本体のロック解除コードを家族へ伝える仕組みではありません。
Googleのアカウント無効化管理ツール
Googleでは、一定期間アカウントが利用されなかった場合に、指定した連絡先へ通知したり、対象データを共有したりできる機能を提供しています。
この機能はアカウント無効化管理ツールと呼ばれています。
設定時には、共有するデータの種類や通知先などを指定できます。
ただし、死亡を自動的に確認する制度ではなく、一定期間アカウントが利用されなかったことを基準に動作する仕組みです。
設定を検討したい項目は次のとおりです。
- 🍎 Appleの故人アカウント管理連絡先
- 🔑 Appleのアクセスキーの保管方法
- 📧 Googleのアカウント無効化管理ツール
- 🗂️ 継承対象となるデータの種類
- 👨👩👧 データを受け取る連絡先の設定
各サービスの機能や対象データは変更される場合があるため、公式サイトで確認してください。
重要な認証情報を安全に保管する工夫
パスワードを安全に管理するためには、第三者による不正利用を防ぐ仕組みが必要です。
特に、銀行や証券会社などの金融サービスに関する情報は慎重に扱いましょう。
管理方法として、次のような対策が考えられます。
- 🔐 サービスごとに異なるパスワードを使用する
- 🛡️ 推測されやすい誕生日や単純な合言葉を避ける
- 📱 二段階認証や多要素認証を利用する
- 📝 金融機関の一覧とパスワードの保管場所を分ける
- 🔑 パスワード管理ツールの緊急アクセス機能などを確認する
- 📄 公式のデータ継承機能を利用できるか調べる
パスワード管理ツールを使用する場合は、復旧方法や緊急アクセス機能の有無を確認してください。
また、マスターパスワードやスマートフォンのロック解除コードを紙に残す場合は、紛失や第三者による閲覧を防ぐ対策が必要です。
例えば、封印した封筒に入れて鍵付きの保管場所に収納し、信頼できる人に保管場所だけを伝える方法が考えられます。
ただし、保管場所や管理方法は家庭の状況によって異なります。
スマートフォンの暗証番号だけではすべての資産を引き継げないスマートフォンをロック解除できても、銀行や証券会社のアプリを自由に利用できるとは限りません。
各サービスには個別の認証や利用規約があり、相続時は正式な手続きが必要です。
デジタル終活では、ログイン方法を教えることよりも、利用しているサービスの存在と問い合わせ先を伝えることを優先するとよいでしょう。
まとめ:終活の整理を今日から始めるために
終活で銀行口座やクレジットカードを整理することは、将来の相続手続きを考えるうえでも役立ちます。
ただし、銀行口座をすべて一つにまとめたり、クレジットカードを必要以上に減らしたりする必要はありません。
大切なのは、現在の資産と契約を把握し、必要な情報を見つけやすい状態にしておくことです。
特に、金融資産の存在を相続人が把握できない状態は、将来の手続きで負担になる可能性があります。
終活で確認しておきたいポイントは次のとおりです。
- 📋 財産目録を作成して資産と負債を整理する
- 🏦 利用していない銀行口座を確認する
- 💰 預金保険制度を考慮して資産を管理する
- 💳 クレジットカードの引落先や未払残高を確認する
- 📱 ネット銀行・証券口座・暗号資産を一覧化する
- 👨👩👧 認知症に備えて財産管理の方法を考える
- 🔐 パスワードと重要情報を安全に管理する
財産目録を作り、不要な契約を整理するだけでも、金融資産を管理しやすくなります。
また、家族信託や任意後見制度などは、本人の判断能力や財産状況によって適した方法が異なります。
制度の利用を検討する際は、弁護士、司法書士、税理士など、必要な分野の専門家へ相談してください。
銀行口座やクレジットカードの解約条件、金融機関の代理人制度などは変更される場合があります。
実際に手続きを進める際は、各金融機関の公式サイトで最新の条件を確認しましょう。
終活の整理を進めるための最初の一歩まずは、現在保有している銀行口座とクレジットカードを紙に書き出し、使っているものと使っていないものに分けてみましょう。
一度にすべてを整理する必要はありません。
財産目録を作成し、定期的に見直すことが、将来の資産管理や相続手続きの負担軽減につながります。
参考資料・公的機関の公式情報
- 📚 金融庁「預金保険制度」
- 📚 金融庁「休眠預金等活用法」
- 📚 法務局「法定相続情報証明制度」
- 📚 法務省「任意後見制度について」
- 📚 千葉家庭裁判所「任意後見人のしおり」
- 📚 全国銀行協会「金融取引の代理等に関する考え方」
- 📚 三井住友カード「解約後のリボ払い・分割払い」
- 📚 日本証券業協会「NISAのよくある質問」
- 📚 国税庁「金地金の譲渡による所得」
- 📚 PayPay「残高等の相続手続き」
- 📚 Apple「故人アカウント管理連絡先」
- 📚 Google「アカウント無効化管理ツール」
※本記事は2026年11月時点の制度や公式情報をもとにした一般向けの解説です。
個別の相続、税務、金融取引については、事情や契約内容によって取扱いが異なります。
